Résidence secondaire vendue avec gain : 36,2 % d’impôt au départ, puis 22 ans et 30 ans pour l’effacer
Vendre une maison de vacances, un appartement à la mer ou un pied-à-terre familial peut déclencher une imposition si le prix de vente dépasse le prix d’achat. Contrairement à la résidence principale, généralement exonérée, la résidence secondaire est taxable par défaut. Le montant imposable peut toutefois être réduit par les frais, les travaux, la durée de détention et certains cas d’exonération.
Résidence secondaire vendue avec gain : ce qui est imposable
La plus-value immobilière correspond à la différence entre le prix de vente et le prix d’acquisition du bien. Si vous revendez plus cher que vous n’avez acheté, l’administration fiscale considère qu’il existe un gain imposable, sauf exonération prévue par la loi.
La résidence principale bénéficie d’un traitement favorable. La plus-value est exonérée lorsqu’il s’agit de votre habitation effective au moment de la vente. Une résidence secondaire peut être une maison de vacances, un logement loué ponctuellement, un bien familial ou un appartement conservé pour les week-ends. Son usage personnel ne suffit pas à la faire entrer dans le régime de la résidence principale.
La distinction est donc essentielle avant de signer, car un bien occupé quelques semaines par an reste fiscalement une résidence secondaire si votre foyer vit ailleurs de manière habituelle.
Calculer la plus-value : le prix affiché ne suffit pas
Du prix de vente au gain réellement taxable
Le calcul part d’une formule simple : prix de vente moins prix d’acquisition. Mais en pratique, les deux montants peuvent être corrigés. Côté vente, certains frais supportés par le vendeur peuvent être déduits lorsqu’ils sont justifiés. Côté acquisition, le prix d’achat peut être augmenté de frais et, dans certains cas, de travaux.
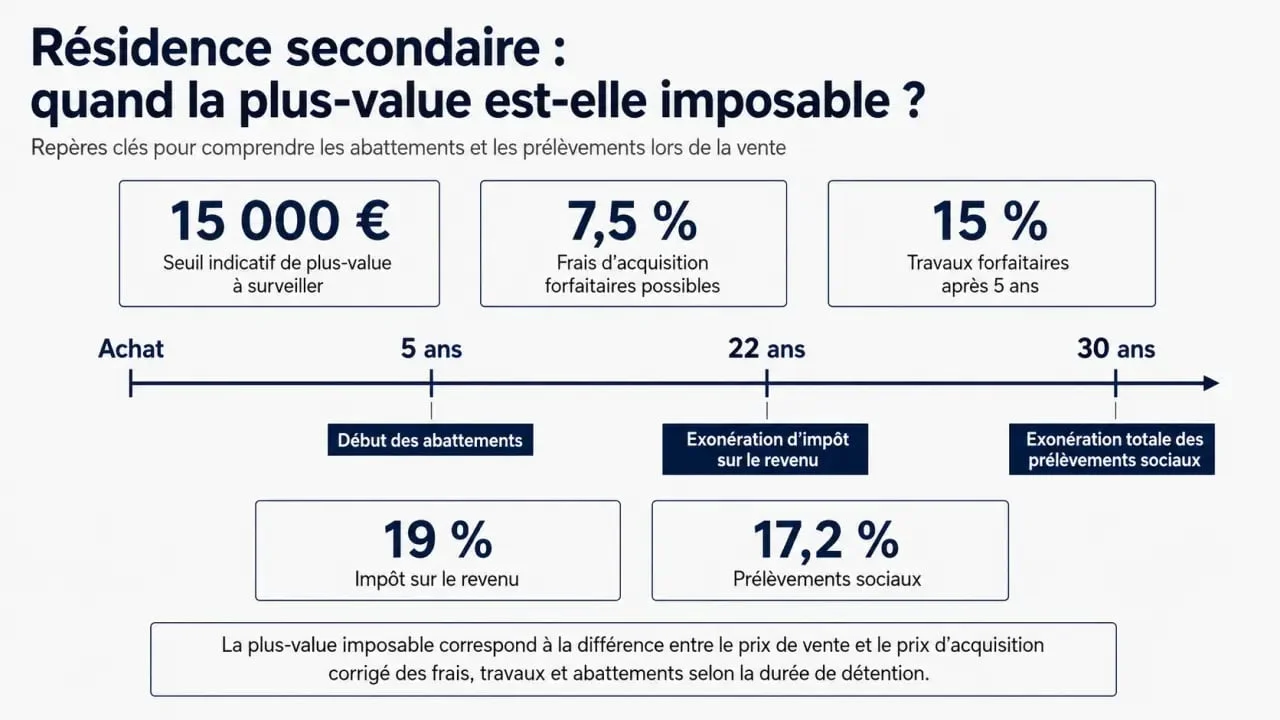
Les frais d’acquisition peuvent être retenus pour leur montant réel, s’ils sont justifiés, ou via un forfait de majoration de 7,5 % du prix d’acquisition. Ce forfait est utile lorsque les anciens documents notariés ne sont plus facilement accessibles.
Travaux : un levier utile, mais encadré
Les travaux d’amélioration, de construction, de reconstruction ou d’agrandissement peuvent augmenter le prix d’acquisition et donc réduire la plus-value imposable, à condition de pouvoir les justifier. Les simples dépenses d’entretien courant ne produisent pas le même effet fiscal.
Pour certains biens détenus depuis plus de 5 ans, un forfait de 15 % peut être appliqué au titre des travaux, sans avoir à produire toutes les factures. Ce point se vérifie avec le notaire, car le choix entre frais réels et forfait dépend du dossier.
Un bon réflexe consiste à reconstituer le parcours financier du bien : achat, droits d’enregistrement, honoraires, gros travaux, factures d’entreprises, puis prix de cession. Cette lecture évite de se focaliser uniquement sur le chèque final reçu à la vente. Elle permet aussi de repérer une dépense ancienne mais déterminante, par exemple une extension déclarée ou une rénovation lourde, qui peut modifier la base taxable.
Taux, abattements et délais : les repères à connaître
La plus-value nette est imposée à deux niveaux : 19 % au titre de l’impôt sur le revenu et 17,2 % au titre des prélèvements sociaux, soit un taux global de 36,2 %. Ce taux s’applique après prise en compte des abattements éventuels liés à la durée de détention.
L’abattement commence après la 5e année de détention. Plus vous conservez longtemps le bien, plus la base taxable diminue. L’exonération totale n’arrive pas au même moment selon l’impôt concerné : il faut 22 ans pour ne plus payer l’impôt sur le revenu, et 30 ans pour être également exonéré de prélèvements sociaux.
| Repère fiscal | Effet sur la plus-value |
|---|---|
| Jusqu’à la 5e année | Pas d’abattement pour durée de détention |
| Après 5 ans | Début de l’abattement progressif |
| Après 22 ans | Exonération totale d’impôt sur le revenu |
| Après 30 ans | Exonération totale des prélèvements sociaux |
Ce décalage explique pourquoi une vente après 23 ou 25 ans peut encore générer des prélèvements sociaux, même si l’impôt sur le revenu a disparu.
Les principaux cas d’exonération à vérifier avant la vente
Une résidence secondaire n’est pas toujours taxée. Certains cas permettent une exonération totale ou partielle, sous conditions strictes. Le plus simple à identifier est le prix de vente inférieur ou égal à 15 000 € : la cession est alors exonérée.
Un autre cas important concerne le réinvestissement du prix de vente dans l’achat ou la construction de votre résidence principale. Cette exonération suppose notamment que vous ne soyez pas propriétaire de votre résidence principale dans les conditions prévues et que le réemploi respecte les délais et exigences applicables.
D’autres situations tiennent au vendeur : personnes retraitées, titulaires d’une carte mobilité inclusion, résidents en établissement pour personnes âgées ou adultes handicapés, sous conditions de revenus et de patrimoine. Les non-résidents peuvent également relever de règles spécifiques, avec parfois l’obligation de désigner un représentant fiscal selon leur situation.
Enfin, les vendeurs en LMNP au régime réel doivent être particulièrement attentifs : à compter du 15 février 2025, les amortissements sont réintégrés dans le calcul de la plus-value. Cette règle peut changer fortement le résultat fiscal d’une vente de logement meublé, notamment en résidence-services, résidence étudiante ou résidence seniors.
Déclaration et justificatifs : ce qu’il faut préparer
Le rôle central du notaire
Lors d’une vente immobilière, le notaire calcule en principe la plus-value imposable, établit la déclaration et prélève l’impôt au moment de la signature. Le formulaire 2048-IMM sert de support déclaratif pour les cessions concernées.
Cela ne signifie pas que le vendeur n’a rien à faire. Le calcul dépend directement des pièces transmises : acte d’achat, frais de notaire, factures de travaux, justificatifs de frais de vente, documents liés à une éventuelle exonération. Un justificatif manquant peut conduire à une base imposable plus élevée.
La checklist pratique du vendeur
- Retrouver l’acte d’acquisition et le prix exact payé à l’époque.
- Rassembler les frais d’acquisition ou vérifier l’intérêt du forfait de 7,5 %.
- Identifier les travaux éligibles et conserver les factures d’entreprises.
- Vérifier la durée de détention pour mesurer l’abattement applicable.
- Signaler au notaire toute situation personnelle pouvant ouvrir droit à exonération.
- Anticiper les règles spécifiques en cas de non-résidence ou de LMNP au réel.
Avant d’accepter une offre, il est prudent de demander une estimation de la fiscalité nette. Deux ventes au même prix peuvent aboutir à des montants très différents selon la date d’achat, les travaux justifiés, le statut du vendeur et l’existence d’une exonération.