Acheter une maison à Paris : vérifier le bâti, les documents et le budget avant de signer
À Paris, une maison n’est jamais un achat banal. Elle promet souvent un extérieur, du calme et une adresse rare, mais cette rareté exige une méthode plus stricte que pour un appartement. Avant de vous positionner, il faut contrôler le bâti, les documents, les servitudes, les travaux et le coût réel de l’opération.
Pourquoi la maison parisienne se décide rarement à froid
Paris compte environ 1,3 million de logements, mais les maisons ne représenteraient qu’une part très réduite du parc, autour de 1 à 2 %. Cette rareté crée une tension immédiate. Un bien bien situé, lumineux, avec jardin ou terrasse, peut susciter plusieurs visites qualifiées en peu de temps. L’acheteur doit donc être réactif, sans confondre vitesse et précipitation.
Les maisons se concentrent davantage dans certains secteurs résidentiels ou atypiques, notamment dans les 14e, 16e, 19e et 20e arrondissements, avec des poches recherchées comme la Mouzaïa, la Campagne à Paris, la Villa Montmorency ou certains abords des Buttes-Chaumont. Ces micro-localisations créent de forts écarts de valeur : une maison peut dépasser 15 000 € le mètre carré et atteindre plusieurs millions d’euros selon l’adresse, l’état, la surface extérieure et la discrétion de la vente.
Le premier point de vigilance est donc simple : un bien rare donne souvent l’impression qu’il faut décider tout de suite. Pourtant, une maison ancienne s’achète rarement sur une seule émotion. La bonne démarche consiste à définir avant les visites vos critères non négociables : budget plafond, surface minimale, extérieur, travaux acceptables, écoles, transports, nuisances et potentiel de revente. Sur ce sujet précis, voir « Studio à Paris ».
Observer le bâti comme un expert, pas comme un visiteur séduit
Multiplier les visites pour voir ce que la première cache
Il est recommandé de visiter le bien au moins deux fois à des moments différents de la journée, et idéalement trois fois si le projet est avancé. Une maison calme le matin peut être exposée aux nuisances en fin de journée. Une pièce agréable en été peut révéler un manque de lumière en hiver. Une cave saine en apparence peut montrer des traces d’humidité après un épisode pluvieux.
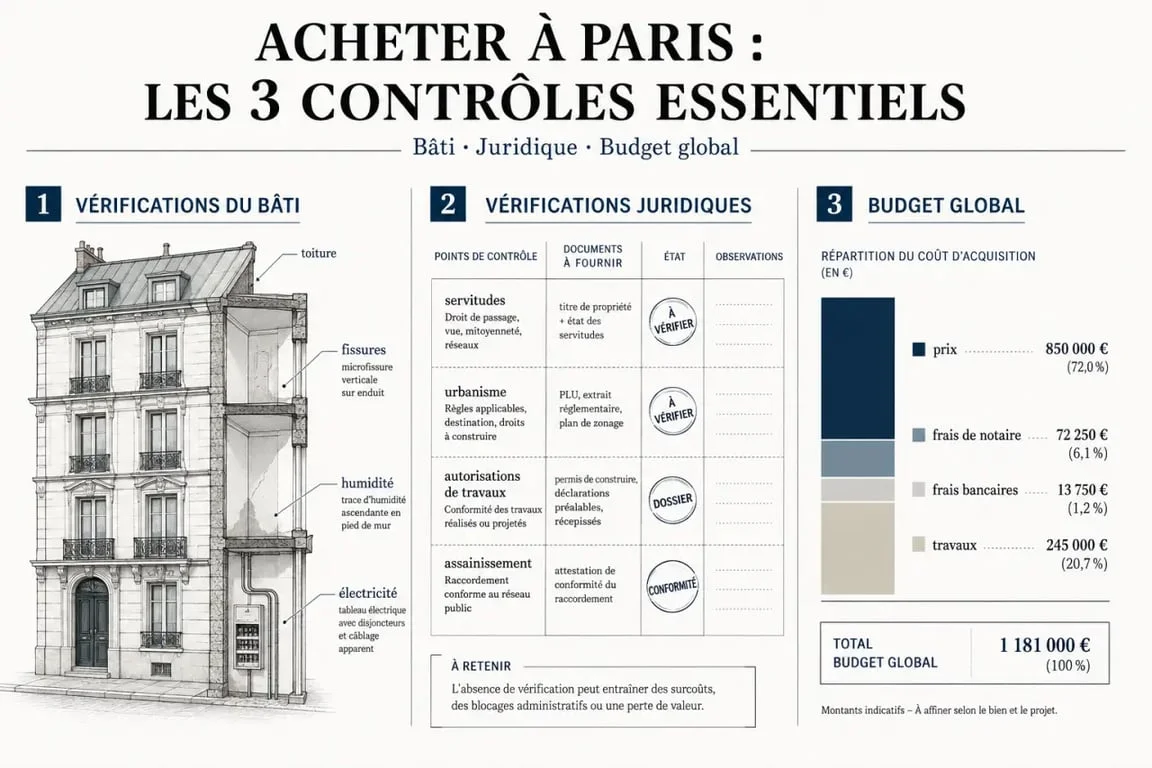
À chaque visite, inspectez les murs, les sols, la toiture visible, les caves, les combles, le garage, le sous-sol et les abords extérieurs. Les fissures, infiltrations, odeurs d’humidité, fuites d’eau, reprises de peinture localisées ou sols déformés doivent attirer l’attention. Dans l’ancien, l’achat entre particuliers se fait souvent en l’état. Les recours liés aux vices cachés existent, mais ils restent complexes et ne remplacent jamais une vérification sérieuse avant la signature.
Contrôler les équipements qui coûtent cher après l’achat
Au-delà du charme, certains postes techniques peuvent faire monter le budget. Vérifiez les fenêtres, l’isolation, la ventilation, la plomberie, le tableau électrique, la chaudière, les radiateurs et l’état général des réseaux. Une maison mal ventilée ou mal isolée peut entraîner des dépenses récurrentes, tandis qu’une installation électrique ancienne peut nécessiter une mise en sécurité rapide. Pour aller plus loin, voir « Humidité, charges, bruit ».
Faire intervenir un entrepreneur de travaux, un architecte ou un expert de confiance permet de chiffrer les priorités : toiture, structure, humidité, chauffage, isolation, redistribution intérieure. Cette étape est particulièrement utile lorsque le vendeur présente la maison comme “à rafraîchir”, car cette formule peut masquer une rénovation plus lourde qu’annoncé.
Sécuriser les documents avant de s’engager
Le notaire, un acteur à solliciter tôt
Le notaire ne se limite pas à enregistrer la vente. Il vérifie la propriété du vendeur, l’existence éventuelle d’une hypothèque, les servitudes, les règles d’urbanisme et les documents nécessaires à la sécurité juridique de l’opération. Le consulter avant une offre ferme peut éviter une mauvaise surprise, surtout si la maison a connu des extensions, divisions, changements d’usage ou travaux importants.
Demandez au vendeur les autorisations administratives, les déclarations préalables, les permis de construire, les factures de travaux et les attestations d’assurance. Une véranda, une surélévation, une ouverture en façade ou une annexe non autorisée peuvent affecter la valeur du bien et compliquer une revente future. Mieux vaut clarifier ces points avant de s’engager.
Servitudes, urbanisme et assainissement : les détails qui changent tout
Les documents d’urbanisme permettent d’identifier les contraintes applicables : emplacement réservé, protection patrimoniale, règles de hauteur, alignement, possibilités d’extension. Les servitudes doivent aussi être analysées, car elles peuvent limiter l’usage d’un passage, d’une cour, d’un jardin ou d’un accès technique. Un détail juridique peut avoir un effet direct sur le confort d’usage et sur la valeur du bien.
L’assainissement mérite une attention spécifique. Certaines communes du Grand Paris exigent la conformité du raccordement au réseau collectif d’assainissement. Si des travaux de mise en conformité sont nécessaires, ils peuvent rester à la charge de l’acheteur selon les conditions négociées. Ce point doit être clarifié avant l’offre, et non découvert juste avant l’acte définitif.
Calculer le coût total, pas seulement le prix affiché
Le prix au mètre carré ne suffit pas pour comparer deux maisons parisiennes. Une maison moins chère mais très dégradée peut revenir plus cher qu’un bien mieux entretenu. Le coût total doit intégrer les frais de notaire, les frais d’agence éventuels, les frais bancaires, les garanties, les diagnostics complémentaires et les travaux.
| Poste à anticiper | Point de vigilance |
|---|---|
| Frais de notaire | Dans l’ancien, ils représentent souvent 7 à 8 % du prix du bien. |
| Exemple de budget | Pour un bien à 600 000 €, cela peut représenter environ 43 000 € à 46 000 €. |
| Frais bancaires et garantie | Ils peuvent peser environ 0,5 % à 1,5 % du prêt selon le montage. |
| Travaux | À chiffrer avec devis avant l’offre si le bâti présente des signes d’alerte. |
Un bon arbitrage demande de garder plusieurs paramètres ensemble. Il ne suffit pas de retenir l’adresse parfaite. Il faut aussi vérifier la lumière, l’état technique, le potentiel d’évolution, le calme, la fiscalité, le financement et la revente. Si une seule qualité écrase toutes les autres, par exemple un jardin séduisant alors que la toiture est douteuse et le budget déjà tendu, le projet devient fragile. Le détail est expliqué dans « Acheter un appartement à Paris ».
La méthode simple pour faire une offre sans se précipiter
Avant de formuler une offre, rassemblez les informations dans une check-list courte mais ferme. L’objectif n’est pas de ralentir inutilement le projet, mais de savoir quel risque vous acceptez et à quel prix. À Paris, la réactivité reste nécessaire ; elle doit simplement s’appuyer sur une préparation solide.
- Visiter le bien au moins deux fois, à des horaires différents.
- Repérer les fissures, traces d’humidité, défauts de toiture, cave ou sous-sol.
- Vérifier chauffage, ventilation, plomberie, électricité et isolation.
- Demander les autorisations de travaux, factures et attestations d’assurance.
- Faire analyser les servitudes et documents d’urbanisme par le notaire.
- Clarifier la conformité de l’assainissement et les éventuels travaux à prévoir.
- Établir un budget global intégrant frais, financement, travaux et marge de sécurité.
- Comparer la maison à des biens similaires, mais aussi à des appartements familiaux du même secteur.
La bonne décision n’est pas forcément d’acheter le bien le plus rare. C’est d’acheter celui dont la rareté reste compatible avec votre budget, votre tolérance aux travaux et votre horizon de vie. Une maison à Paris peut être un actif patrimonial remarquable. Elle demande simplement de remplacer l’urgence par une méthode, et le coup de cœur par une vérification complète.