Promesse ou compromis de vente : liberté pour l’acheteur, engagement pour les deux parties
Avant d’acheter un logement, l’avant-contrat fixe le cadre entre vendeur et acquéreur. La différence est simple : dans une promesse de vente, l’acheteur dispose d’une option ; dans un compromis de vente, les deux parties s’engagent déjà à conclure la vente, sous réserve des conditions prévues.
La différence centrale : qui est vraiment engagé ?
La promesse de vente laisse une option à l’acheteur
La promesse unilatérale de vente engage surtout le vendeur, appelé promettant. Il réserve le bien à un acheteur, le bénéficiaire, pendant une durée déterminée et à un prix fixé. Pendant ce délai, il ne peut pas vendre à quelqu’un d’autre ni changer les conditions essentielles de la vente.
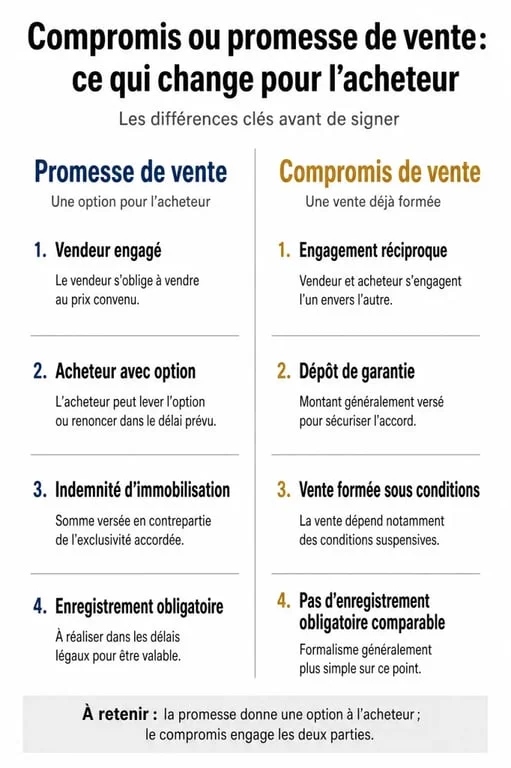
Pour l’acheteur, l’avantage principal est la souplesse. Il peut lever l’option s’il veut acheter, ou renoncer dans les conditions prévues. En contrepartie, il verse souvent une indemnité d’immobilisation, généralement comprise entre 5 % et 10 % du prix de vente. Cette somme compense l’immobilisation du bien si l’acheteur ne poursuit pas l’achat hors cas protégé.
Le compromis de vente engage vendeur et acheteur
Le compromis de vente, aussi appelé promesse synallagmatique de vente, repose sur un engagement réciproque. Le vendeur s’engage à vendre, l’acheteur s’engage à acheter. On dit donc souvent que le compromis vaut vente, sous réserve notamment de la réalisation des conditions suspensives. À lire aussi sur ce point : « Offre d’achat immobilier ».
L’acheteur verse en pratique un dépôt de garantie, souvent de l’ordre de 5 % à 10 % du prix. Cette somme est généralement conservée chez le notaire ou l’agent immobilier sur un compte séquestre, puis imputée sur le prix lors de la signature de l’acte authentique.
Ce que cela change concrètement pour l’acheteur
| Point à comparer | Promesse de vente | Compromis de vente |
|---|---|---|
| Niveau d’engagement | Option d’achat au bénéfice de l’acquéreur | Engagement réciproque des deux parties |
| Somme versée | Indemnité d’immobilisation | Dépôt de garantie |
| Logique juridique | Le bien est réservé pendant un délai | La vente est formée sous conditions |
| Formalité spécifique | Enregistrement obligatoire | Pas d’enregistrement obligatoire comparable |
Pour un acheteur encore en phase d’arbitrage, par exemple parce qu’il compare deux biens ou attend un accord bancaire solide, la promesse de vente paraît souvent plus confortable. Elle donne un délai de décision clair. Le compromis rassure davantage quand l’acheteur est décidé et veut verrouiller la transaction avec le vendeur.
Le point clé n’est pas seulement la forme du document, mais le niveau d’engagement accepté. La promesse laisse une marge de décision plus large. Le compromis ferme plus vite la transaction. Dans les deux cas, il faut lire les clauses avant de signer, car elles déterminent la somme en jeu, le calendrier et les motifs de sortie possibles.
Rétractation, prêt et clauses suspensives : les vraies protections
Le délai de rétractation de 10 jours s’applique dans les deux cas
Pour l’achat d’un logement, l’acquéreur non professionnel bénéficie d’un délai de rétractation de 10 jours. Ce délai court à compter du lendemain de la première présentation de la lettre notifiant l’avant-contrat, ou de sa remise selon les modalités prévues. Il s’agit de 10 jours calendaires, week-ends et jours fériés compris.
Pendant ce délai, l’acheteur peut renoncer sans justifier sa décision. Les sommes versées doivent alors lui être restituées. Cette protection existe aussi bien après une promesse de vente qu’après un compromis de vente.
La condition suspensive de prêt est déterminante
Si l’achat dépend d’un crédit immobilier, la condition suspensive d’obtention de prêt est essentielle. Elle prévoit que la vente ne se réalisera pas si l’acheteur n’obtient pas son financement dans les conditions indiquées : montant, durée, taux maximal, délai de recherche du prêt.
En cas de refus bancaire conforme à la clause, l’avant-contrat devient caduc et les sommes versées sont restituées. Sans rédaction précise, le risque augmente, car un vendeur peut contester la bonne foi de l’acheteur ou la conformité de ses démarches. Il est donc préférable d’indiquer clairement le nombre de demandes de prêt attendues, les délais et les caractéristiques du financement.
Sommes versées et risques en cas de désistement
Le risque financier dépend surtout du moment où l’acheteur renonce et du motif invoqué. Pendant le délai légal de 10 jours, la rétractation protège l’acquéreur. Après ce délai, il faut distinguer une renonciation couverte par une condition suspensive et un désistement non justifié.
Dans une promesse de vente, si l’acheteur ne lève pas l’option alors que toutes les conditions sont réunies, il peut perdre l’indemnité d’immobilisation. Dans un compromis, un refus d’acheter sans motif valable peut entraîner la conservation du dépôt de garantie et, selon les clauses, l’application d’une clause pénale ou une action pour forcer la vente.
La clause de dédit, lorsqu’elle existe, permet parfois à une partie de renoncer en contrepartie d’une somme prévue à l’avance. Elle doit être distinguée de la clause pénale, qui sanctionne l’inexécution d’un engagement. Pour l’acheteur, ces nuances sont concrètes : elles déterminent ce qu’il peut perdre si son projet change après la période protégée.
Formalités et rôle du notaire : sécuriser avant de signer
La promesse unilatérale de vente signée sous seing privé doit être enregistrée auprès de l’administration fiscale, avec un coût fixe de 125 €. Cette formalité donne une date certaine à l’acte et renforce sa sécurité. Le compromis de vente ne supporte pas la même obligation d’enregistrement.
Dans les deux cas, l’intervention d’un notaire reste fortement recommandée, même si certains avant-contrats peuvent être préparés par un agent immobilier ou signés sous seing privé. Le notaire vérifie les pièces essentielles : diagnostics immobiliers obligatoires, titre de propriété, situation hypothécaire, servitudes, règles d’urbanisme, éventuel droit de préemption de la commune et documents de copropriété lorsque le bien est concerné.
Entre l’avant-contrat et l’acte authentique final, il s’écoule souvent 2 à 3 mois. Ce délai sert à purger les droits éventuels, finaliser le financement, réunir les documents et sécuriser juridiquement la vente. Pour l’acheteur, le bon choix n’est donc pas seulement “promesse ou compromis”, mais bien l’avant-contrat qui correspond à son niveau de certitude, à son financement et aux risques qu’il accepte. Nous y revenons en détail : « Vendre un appartement à Paris sans faux pas ».