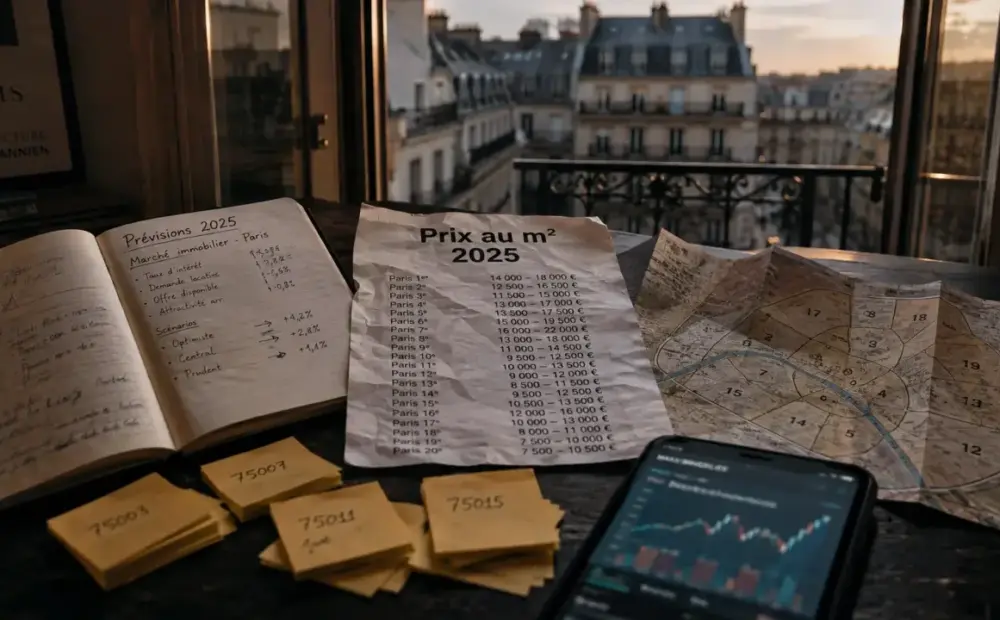
Paris 2025 : stabilisation, reprise sélective et arrondissements sous 10 000 €/m²
À Paris, le marché immobilier ne renvoie pas un signal unique. Certains arrondissements restent en correction, d’autres se stabilisent, et quelques secteurs retrouvent déjà de la tension. La prévision des prix immobiliers à Paris en 2025 se lit donc avec deux repères, la tendance générale, plutôt prudente, et la réalité locale, bien plus contrastée.
Une tendance centrale : stabilisation, avec reprise sélective
Après plusieurs mois de baisse, Paris semble entrer dans une phase de point bas plutôt que dans un nouveau décrochage généralisé. Le prix moyen reste élevé, souvent proche ou inférieur au seuil symbolique des 10 000 €/m² selon les secteurs, mais la dynamique change. Les acheteurs reviennent peu à peu, aidés par de meilleures conditions de crédit.
Le scénario le plus cohérent n’est donc ni une forte hausse immédiate, ni une chute uniforme. Il s’agit plutôt d’une stabilisation des prix, avec des rebonds localisés dans les arrondissements recherchés ou redevenus plus accessibles après correction. Nous y revenons en détail : « Paris baisse ou repart ».
Le marché parisien avance par ajustements successifs. Après une phase de repli marquée, il ne repart pas d’un coup dans l’autre sens. Il cherche d’abord son point d’équilibre. Pour un acheteur, cela veut dire qu’il faut regarder le marché quartier par quartier. Un bien affiché au bon prix dans un secteur liquide peut partir vite. Un appartement surestimé, lui, reste souvent en vitrine malgré le retour de la demande.
Les moteurs qui peuvent faire bouger les prix
Des taux de crédit plus favorables
La baisse des taux directeurs de la BCE, avec un taux de dépôt à 2 %, améliore la solvabilité des ménages. Les taux d’emprunt immobilier autour de 3 % sur 20 ans redonnent de l’air aux dossiers qui étaient bloqués lorsque le financement coûtait plus cher.
Cette amélioration ne crée pas automatiquement une hausse des prix, mais elle élargit le nombre d’acheteurs capables de se positionner. À Paris, où l’offre reste structurellement limitée, ce retour de la demande peut vite remettre de la concurrence sur les biens bien placés.
Des mesures publiques qui influencent les décisions
L’élargissement du PTZ peut soutenir certains primo-accédants, même si son effet reste plus limité à Paris que dans des marchés moins chers. L’exonération de droits de donation jusqu’à 100 000 € dans certains cas peut aussi faciliter un apport familial, souvent décisif pour acheter dans la capitale. Le détail est expliqué dans « Paris ».
À l’inverse, la hausse des DMTO dans certains départements au 1er avril 2025 rappelle que les frais annexes pèsent lourd dans l’arbitrage. Pour un acheteur, le calcul ne se limite donc pas au prix au m². Il faut intégrer le financement, les frais de mutation, les travaux éventuels et la marge de négociation.
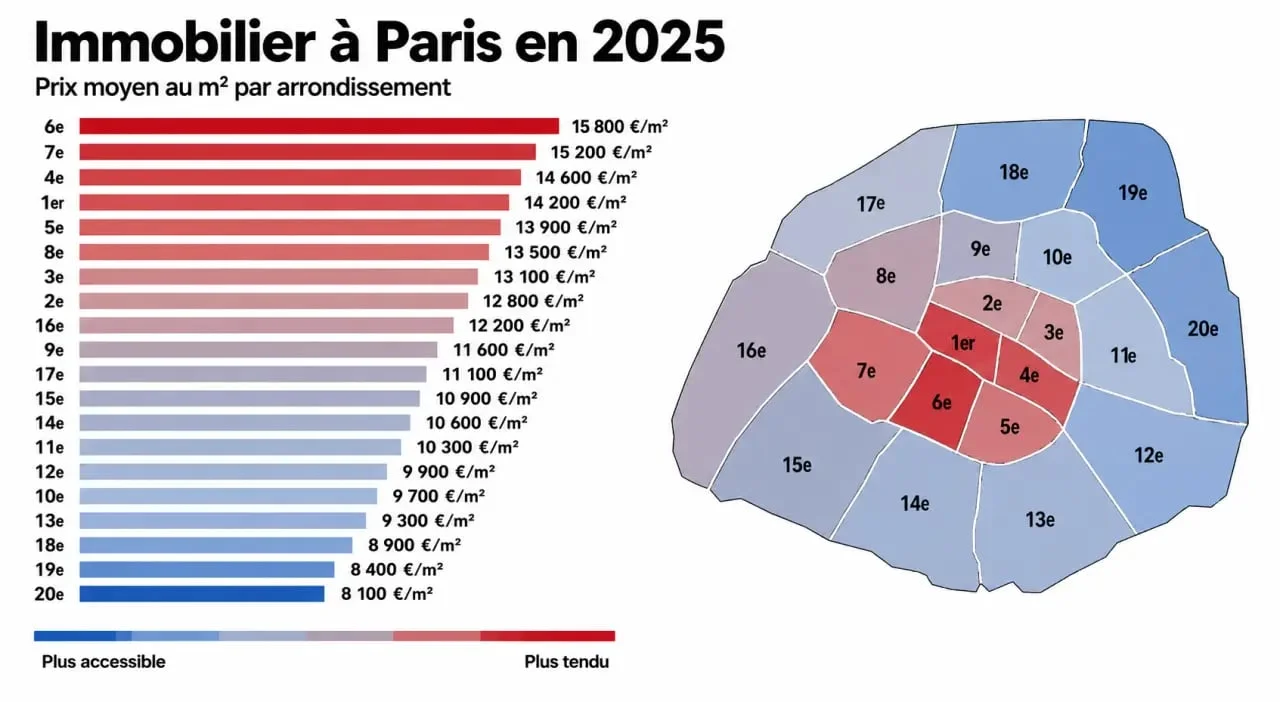
Prix au m² par arrondissement : les écarts restent décisifs
La moyenne parisienne masque des écarts considérables. Les prix standardisés Notaires-INSEE, utiles pour comparer les secteurs, doivent être complétés par l’état du bien, l’étage, la luminosité, la performance énergétique et la proximité des transports.
| Arrondissement | Repère de prix au m² | Lecture de marché |
|---|---|---|
| 4e | 15 848 €/m² | Marché patrimonial, offre rare, forte sélectivité |
| 6e | 15 031 €/m² | Valeur refuge, peu sensible aux fortes décotes |
| 7e | 14 679 €/m² | Segment haut de gamme, demande solvable |
| 10e | 9 681 €/m² | Zone médiane, arbitrage entre centralité et budget |
| 12e | 8 814 €/m² | Plus accessible, intéressant pour résidence principale |
| 19e | 8 703 €/m² | Prix bas pour Paris, potentiel mais sélection nécessaire |
| 20e | 8 906 €/m² | Demande active sur les quartiers bien connectés |
Les arrondissements sous 10 000 €/m² attirent davantage les acheteurs contraints par leur capacité d’emprunt. Mais le prix bas ne suffit pas. Un appartement mal classé énergétiquement, sombre ou trop éloigné des transports peut rester difficile à revendre.
Volumes de ventes, ITI et signaux à surveiller
Le rebond des ventes de logements anciens en Île-de-France au début de l’année, avec 5 000 transactions supplémentaires et une hausse de 21 %, confirme que le marché se réactive. Ce signal compte, car les prix ne repartent durablement que si les volumes suivent.
L’indice de tension immobilière, ou ITI, mesure le rapport entre acheteurs potentiels et biens disponibles. À Paris, il reste élevé, car l’offre est limitée et la demande revient dès que les conditions de financement s’améliorent. Cela ne veut pas dire que tous les vendeurs peuvent augmenter leur prix. En revanche, les biens correctement positionnés retrouvent de la visibilité.
Signal haussier : les visites progressent, les marges de négociation baissent et les offres arrivent vite sur les biens sans défaut majeur. Signal de prudence : les annonces restent en ligne, les décotes apparaissent après plusieurs semaines et les acheteurs regardent de près le DPE ainsi que les travaux. Signal local : la reprise est plus nette dans les secteurs proches des transports, des commerces et des pôles de vie recherchés. Pour aller plus loin, voir « À Paris, le prix au m² reste stable, mais les écarts entre quartiers font la vraie tendance ».
Acheter ou vendre à Paris : quelle décision prendre ?
Pour acheter, attendre n’est pas toujours gagnant
Si le financement est solide, attendre une nouvelle baisse peut être risqué dans les arrondissements déjà revenus à des niveaux attractifs. Une remontée de la concurrence peut effacer rapidement le bénéfice espéré. La bonne stratégie consiste à comparer le prix demandé aux références récentes, puis à négocier les défauts objectifs, travaux, étage, bruit, copropriété, DPE.
Pour vendre, le prix de départ reste déterminant
La reprise ne pardonne pas encore les surestimations. Un bien affiché trop haut perd en visibilité sur les portails et finit souvent par se vendre après baisse de prix, avec un rapport de force moins favorable. Pour vendre correctement, mieux vaut viser un prix crédible dès le départ, surtout dans les arrondissements où l’offre comparable est abondante.
La prévision pour Paris en 2025 tient donc en une formule simple : marché plus fluide, mais pas euphorique. Les acheteurs retrouvent du pouvoir d’action, les vendeurs retrouvent des contacts qualifiés, et les meilleurs arbitrages se font désormais à l’échelle de la rue, de l’immeuble et du bien lui-même.