Délai du compromis de vente : 10 jours de rétractation, 3 mois en moyenne et les retards à prévoir
Le délai du compromis de vente correspond au temps qui sépare l’accord entre vendeur et acheteur de la signature de l’acte authentique chez le notaire. Il n’existe pas de durée légale unique pour finaliser la vente, mais il faut souvent compter environ 3 mois. Ce calendrier dépend surtout du délai de rétractation, du financement et des vérifications notariales.
Ce que fixe vraiment le compromis de vente
Le compromis de vente, aussi appelé promesse synallagmatique de vente, est un avant-contrat qui engage les deux parties. Le vendeur promet de vendre, l’acheteur promet d’acheter. Il peut être signé chez le notaire, en agence immobilière ou sous seing privé, mais sa rédaction doit rester précise pour éviter toute ambiguïté.
Ce document mentionne notamment le prix de vente, l’identité des parties, la description du bien, les diagnostics obligatoires, les conditions suspensives, le montant du dépôt de garantie et la date prévue pour la réitération de la vente par acte authentique. Le dépôt de garantie est souvent compris entre 5 % et 10 % du prix de vente ; il est ensuite imputé sur le prix final si la vente aboutit.
Le compromis ne transfère pas encore la propriété. L’acheteur devient propriétaire au moment de la signature de l’acte définitif devant notaire, lorsque le prix est versé et que la vente est publiée auprès du service de publicité foncière.
Les délais clés à connaître avant la signature définitive
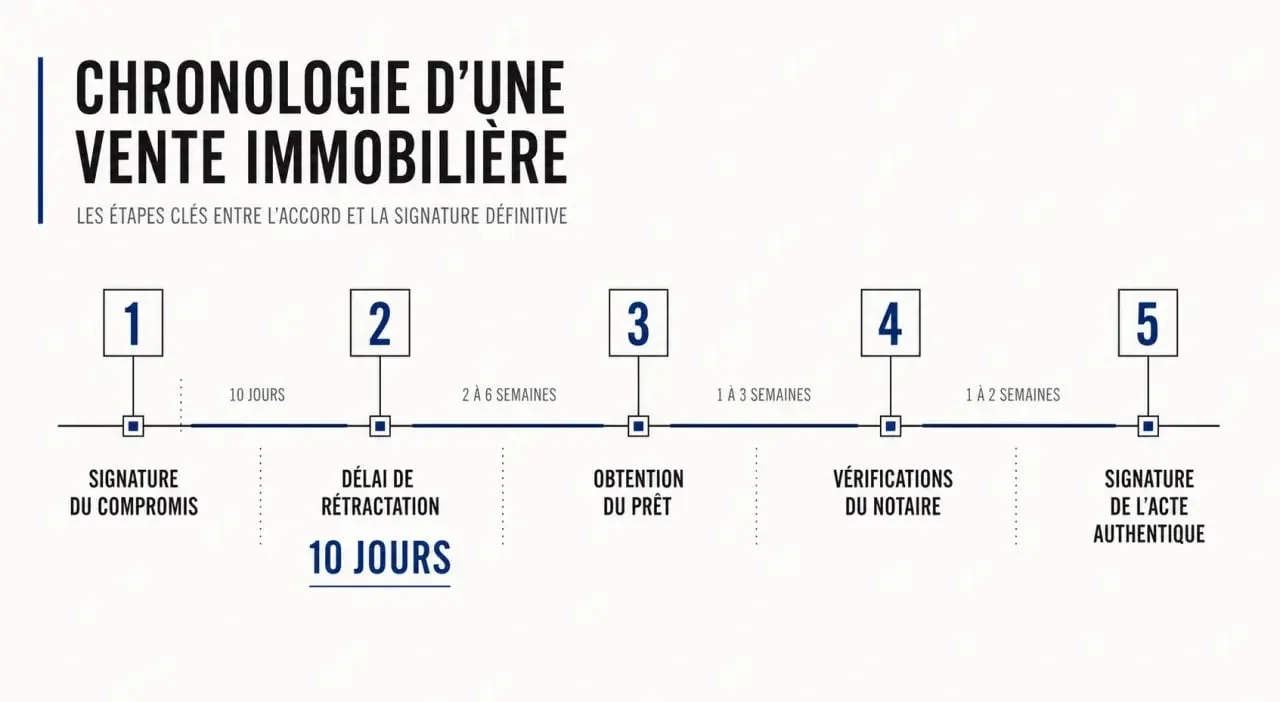
Le calendrier d’une vente immobilière repose sur plusieurs délais qui se superposent. Certains sont légaux, d’autres sont contractuels ou liés au traitement du dossier.
| Étape | Délai courant | À retenir |
|---|---|---|
| Rétractation de l’acheteur | 10 jours | Réservée à l’acheteur non professionnel, sans pénalité |
| Obtention du prêt | Souvent 45 à 60 jours | À prévoir dans la clause suspensive de financement |
| Droit de préemption | Jusqu’à 60 jours de préemption | La mairie peut être consultée selon la situation du bien |
| Compromis vers acte authentique | Environ 3 mois | Délai moyen observé, modulable selon le dossier |
Pourquoi parle-t-on souvent de 3 mois ?
Les 3 mois ne sont pas une obligation légale générale. Ils correspondent plutôt à une durée confortable pour réunir les pièces, laisser courir le délai de rétractation, obtenir l’offre de prêt, purger les droits de préemption et permettre au notaire de vérifier la situation juridique du bien.
Dans une vente simple, sans prêt immobilier et avec un dossier déjà complet, ce délai peut être raccourci. À l’inverse, une copropriété, une servitude à éclaircir, un document manquant ou un financement tardif peuvent conduire à viser 4 mois, voire davantage si les parties l’acceptent.
Rétractation, prêt et clauses suspensives : les vrais points de bascule
Le délai de rétractation de 10 jours
L’acheteur non professionnel bénéficie d’un délai de rétractation de 10 jours. Il commence en principe le lendemain de la première présentation de la lettre recommandée notifiant le compromis, ou le lendemain de sa remise en main propre lorsque cette modalité est utilisée correctement.
Pendant ce délai, l’acheteur peut renoncer à l’achat sans avoir à justifier sa décision. Si un dépôt de garantie a été versé, les sommes doivent être restituées lorsque la rétractation est valablement exercée. Ce mécanisme protège l’acquéreur au moment où l’engagement devient réel.
La condition suspensive liée au prêt
Lorsqu’un achat dépend d’un crédit immobilier, le compromis prévoit généralement une condition suspensive d’obtention du prêt. Elle précise le montant emprunté, la durée, le taux maximal accepté et le délai laissé à l’acheteur pour obtenir son financement. En pratique, ce délai est souvent fixé autour de 45 à 60 jours, parfois 60 à 75 jours selon la complexité du dossier. À lire aussi sur ce point : « Offre d’achat immobilier ».
Si la banque refuse le prêt dans les conditions prévues au compromis, la vente peut être annulée sans pénalité pour l’acheteur. Il faut toutefois pouvoir justifier les démarches réalisées et le refus obtenu, car une demande tardive ou non conforme peut fragiliser la protection offerte par la clause.
Un compromis bloque temporairement le bien : le vendeur ne peut pas traiter librement avec un autre acquéreur, tandis que l’acheteur conserve certaines protections. C’est pour cela que les dates doivent rester réalistes. Un délai trop court laisse peu de marge pour le financement ; un délai trop long immobilise inutilement le vendeur. Le bon calendrier sécurise la transaction sans figer le bien au-delà de ce que le dossier exige.
Ce qui peut retarder la vente chez le notaire
Entre le compromis et l’acte authentique, le notaire ne se contente pas de préparer un rendez-vous de signature. Il vérifie la propriété du vendeur, les servitudes, l’urbanisme, l’existence éventuelle d’un droit de préemption, les diagnostics et, en copropriété, des documents comme le règlement de copropriété, l’état descriptif de division ou les procès-verbaux d’assemblée générale des 3 dernières années. Nous y revenons en détail : « Vendre un appartement à Paris sans faux pas ».
Les retards viennent souvent d’un dossier incomplet. Un diagnostic absent, une information de copropriété tardive, une mainlevée d’hypothèque, une succession mal finalisée ou une réponse administrative en attente peuvent repousser la date butoir. Le vendeur a donc intérêt à rassembler les pièces avant même la signature du compromis.
L’acheteur doit, de son côté, lancer rapidement ses démarches bancaires. Attendre la fin du délai de rétractation pour contacter les banques peut sembler prudent, mais cela réduit mécaniquement le temps disponible pour obtenir une offre de prêt dans les délais prévus.
Raccourcir ou prolonger le délai sans fragiliser la vente
Quand peut-on aller plus vite ?
Le délai entre compromis et acte définitif peut être réduit lorsque l’achat est réalisé comptant, que le bien ne présente pas de difficulté juridique et que les documents sont déjà disponibles. Dans ce cas, l’absence de clause suspensive de prêt supprime une étape majeure du calendrier.
Pour gagner du temps, le vendeur peut anticiper les diagnostics et les documents de copropriété, tandis que l’acheteur peut préparer son plan de financement en amont. Le notaire peut aussi signaler rapidement les points bloquants afin d’éviter une découverte tardive à quelques jours de la signature.
Quand faut-il prévoir un avenant ?
Si la date prévue au compromis ne peut pas être respectée, les parties peuvent signer un avenant au compromis. Cet avenant prolonge le délai et fixe une nouvelle date de signature de l’acte authentique. Il est particulièrement utile lorsque le prêt est en bonne voie mais que l’offre bancaire n’est pas encore éditée, ou lorsqu’une formalité administrative prend plus de temps que prévu.
En revanche, mieux vaut éviter de laisser expirer la date butoir sans réaction. Un retard non encadré peut créer des tensions entre vendeur et acheteur, voire ouvrir la voie à des contestations. Le réflexe le plus sûr consiste à prévenir le notaire dès qu’un blocage apparaît, puis à formaliser la prolongation par écrit si elle est acceptée par les deux parties.