Viager à Paris, occupé ou libre : principe, décote et clauses à vérifier
Le viager à Paris repose sur une idée simple : vendre ou acheter un bien immobilier en échange d’un prix payé en partie comptant, puis sous forme de rente versée jusqu’au décès du vendeur. Dans la capitale, où les prix d’entrée restent élevés et l’offre limitée, ce mécanisme intéresse à la fois des vendeurs qui veulent compléter leurs revenus et des acheteurs prêts à investir sur le long terme.
Le principe du viager, avec les mots à connaître
Dans une vente en viager, le vendeur est appelé crédirentier et l’acheteur débirentier. Le contrat se signe chez le notaire et transfère la propriété du bien à l’acheteur dès la signature de l’acte authentique. En contrepartie, le vendeur reçoit souvent un bouquet, c’est-à-dire une somme payée comptant, puis une rente viagère versée chaque mois, chaque trimestre ou chaque année. Le détail est expliqué dans « Délai du compromis de vente ».
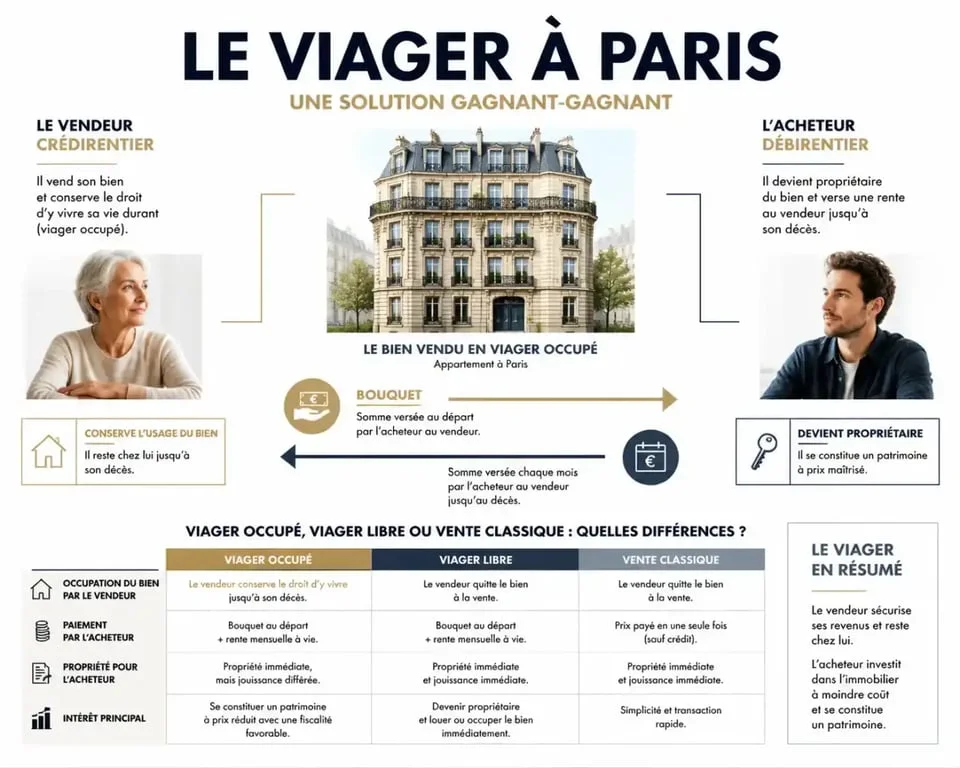
Le bouquet n’est pas obligatoire, mais il est fréquent. Plus il est élevé, plus la rente peut baisser, car une partie du prix est déjà réglée au départ. La rente dépend aussi de la valeur du bien, de l’âge du vendeur, de son espérance de vie statistique et du droit qu’il conserve ou non sur le logement.
L’aléa, condition centrale du contrat
Le viager est un contrat aléatoire : personne ne connaît à l’avance la durée exacte de versement de la rente. Cet aléa est essentiel à la validité de la vente. Si le vendeur décède dans les 20 jours suivant la signature d’une maladie connue de l’acheteur, l’annulation peut être demandée. Le notaire sécurise donc l’acte, vérifie le consentement des parties et rédige les clauses de garantie. Pour aller plus loin, voir « Promesse ou compromis de vente ».
Viager occupé ou libre : deux réalités très différentes à Paris
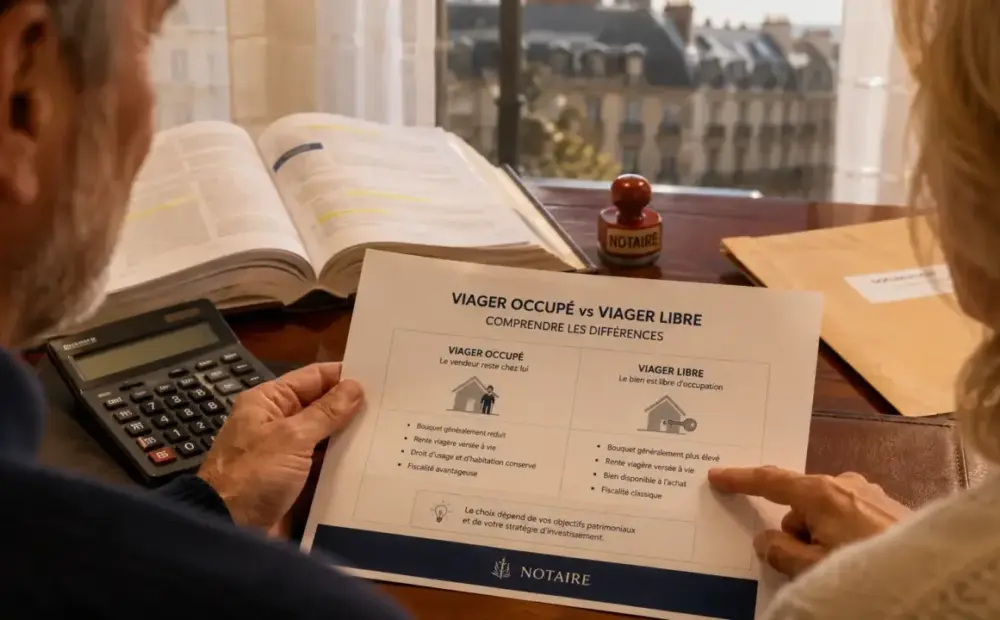
Le viager occupé est le plus répandu : environ 80 % des viagers relèvent de cette formule. Le vendeur conserve un droit d’usage et d’habitation ou un usufruit. L’acheteur devient propriétaire, mais il ne peut ni habiter ni louer le bien tant que ce droit existe. Cette privation d’usage entraîne une décote d’occupation sur la valeur du logement.
En viager libre, l’acheteur peut occuper ou louer le bien dès la signature. Cette formule est plus rare à Paris, mais elle attire les acquéreurs qui veulent un usage immédiat ou un revenu locatif. En contrepartie, le prix économique du viager se rapproche d’une vente classique, avec un bouquet et une rente souvent plus élevés.
| Formule | Usage du bien | Effet sur le prix |
|---|---|---|
| Viager occupé | Le vendeur reste dans le logement | Décote liée à l’occupation |
| Viager libre | L’acheteur peut habiter ou louer | Prix plus élevé, car usage immédiat |
| Vente classique | Transfert sans rente viagère | Prix payé selon les modalités convenues |
Comment se construisent bouquet, rente et décote
Le calcul part d’abord de la valeur vénale du bien, autrement dit son prix estimé en vente classique. À Paris, cette étape demande une grande rigueur : un appartement haussmannien bien situé, un dernier étage avec ascenseur ou un rez-de-chaussée sombre ne donnent pas le même résultat. Ensuite, on applique, le cas échéant, une décote d’occupation, puis on répartit le prix entre bouquet et rente.
Les professionnels s’appuient sur des tables de mortalité, des barèmes actuariels, parfois les barèmes Daubry, pour convertir une partie du prix en rente. Une rente peut aussi être indexée, souvent à partir d’un indice INSEE, afin de préserver le pouvoir d’achat du vendeur dans le temps.
Un exemple chiffré pour visualiser
Pour un appartement estimé à 550 000 € et un vendeur de 78 ans, une décote d’occupation peut ramener la base économique à 330 000 €. Si l’acheteur verse un bouquet de 100 000 €, la part à convertir en rente est de 230 000 €. Selon les paramètres retenus, cela peut conduire à une rente proche de 1 900 € par mois. Cet exemple donne une logique de calcul, mais chaque dossier doit être recalculé selon le bien, l’âge, le sexe, la situation matrimoniale et les clauses prévues.
Le bon réglage d’un viager demande un équilibre précis. Un bouquet trop important soulage l’acheteur dans la durée, mais réduit le revenu mensuel du vendeur. Une rente trop forte rend l’entrée moins coûteuse au départ, mais augmente l’exposition à la longévité. À Paris, cet équilibre est encore plus sensible, car quelques mètres carrés, une cave exploitable ou une adresse mieux desservie peuvent modifier la relation entre liquidité immédiate, risque temporel et valeur patrimoniale future.
Charges, fiscalité et garanties à anticiper
La répartition des charges dépend d’abord de l’acte de vente. À défaut, en viager occupé avec droit d’usage et d’habitation, le vendeur supporte généralement les charges courantes liées à l’occupation, tandis que l’acheteur prend en charge les grosses réparations. Avec un usufruit, la logique peut être différente. Il faut donc préciser dans l’acte qui paie les travaux, la taxe foncière, les charges de copropriété et les appels exceptionnels. Pour aller plus loin, voir « Acheter en indivision à Paris ».
Côté fiscalité, la rente viagère bénéficie d’un régime spécifique pour le vendeur : seule une fraction est imposable selon l’âge au moment du premier versement. Cette fraction est de 70 % avant 50 ans, 50 % de 50 à 59 ans, 40 % de 60 à 69 ans et 30 % à partir de 70 ans. Pour l’acheteur, l’enjeu principal reste de mesurer l’effort de trésorerie dans la durée.
Les protections du vendeur
Le notaire peut inscrire un privilège du vendeur et prévoir une action résolutoire. En cas d’impayés, ces garanties permettent au crédirentier d’agir pour obtenir le paiement, voire la résolution de la vente selon les conditions prévues. La copie exécutoire de l’acte facilite aussi le recouvrement.
À qui le viager parisien convient-il vraiment ?
Pour un vendeur parisien, le viager peut transformer un patrimoine immobilier souvent très valorisé en revenu régulier, tout en permettant de rester chez soi dans le cas d’un viager occupé. Il peut aussi éviter une vente classique suivie d’un déménagement subi. Pour un acheteur, l’intérêt réside dans l’accès progressif à un bien parisien, parfois avec un prix d’entrée réduit, sans mobiliser immédiatement la totalité du prix.
Le risque principal de l’acheteur reste la durée inconnue de versement de la rente. Une longévité supérieure aux hypothèses de calcul peut rendre l’opération moins avantageuse. Le vendeur, lui, doit vérifier la solidité financière de l’acquéreur et négocier des garanties robustes. Avant de signer, il est donc prudent de comparer plusieurs scénarios : viager occupé ou libre, bouquet élevé ou faible, rente indexée, viager sur deux têtes pour un couple, et répartition précise des charges.
À Paris, où l’on compte environ 5 000 transactions en viager par an à l’échelle du marché évoqué par les professionnels, le principe n’est ni une bonne affaire automatique ni une solution réservée aux initiés. C’est une vente immobilière exigeante, utile lorsqu’elle est correctement évaluée, juridiquement sécurisée et alignée avec les besoins réels des deux parties.