Paris baisse ou repart ? Prix, taux à 3,2 % et arrondissements à surveiller
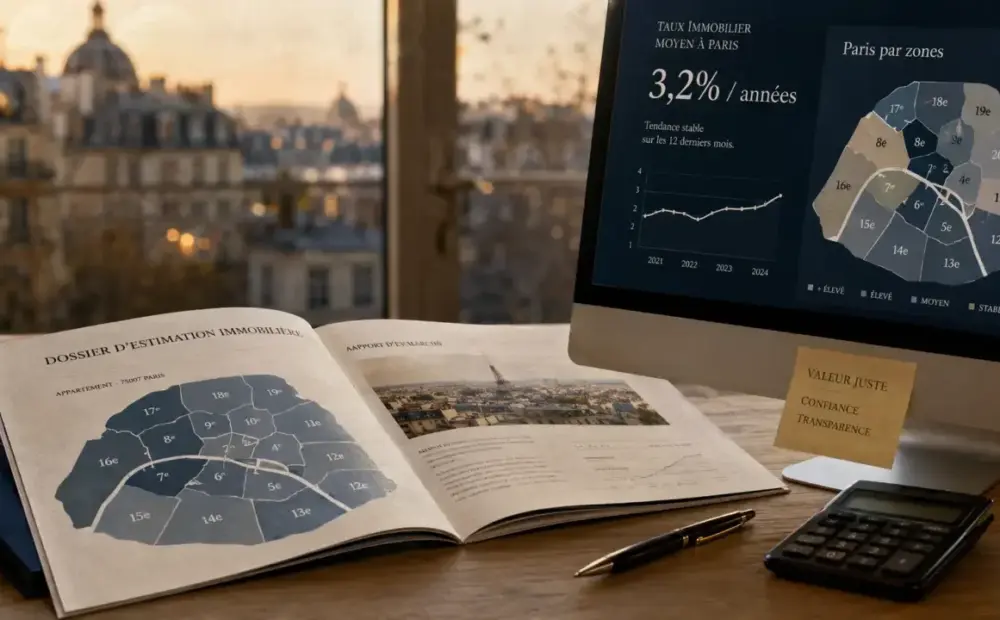
Le marché immobilier parisien n’évolue plus dans une baisse uniforme. Il avance par zones, par types de biens et par niveaux de financement. Les prix restent élevés, les volumes restent inférieurs à leur niveau récent, mais le retour progressif d’acheteurs solvables et la détente du crédit redonnent de l’activité à certains secteurs. Pour acheter, vendre ou investir, la vraie question n’est donc pas “Paris baisse” ou “Paris repart”, mais plutôt : quel bien, dans quel arrondissement, avec quel financement ? La question est traitée à part : « Paris 2025 ».
Une tendance générale entre stabilisation et reprise sélective
Le prix moyen au m² à Paris se situe autour de 9 600 € à 9 900 € selon les périmètres et les méthodes d’observation, loin du point haut voisin de 11 100 € / m². La correction cumulée depuis le pic est souvent estimée entre 10 et 15 %, avec des écarts marqués selon les quartiers, l’état du bien et sa performance énergétique.
Cette baisse n’a pas rendu Paris bon marché. Elle a surtout corrigé les excès d’un marché porté par des taux très bas, proches de 1 % en 2021. Aujourd’hui, avec un taux moyen de crédit autour de 3,2 %, et souvent 3,2 à 3,5 % sur 20 ans, les acheteurs arbitrent davantage. Les vendeurs doivent, eux, accepter une réalité simple : un prix affiché trop haut bloque vite les visites.
Les volumes de transactions restent sous pression, avec un recul d’environ -25 % par rapport à 2022. En parallèle, l’offre disponible a progressé d’environ +30 %, ce qui laisse plus de choix aux acquéreurs. Le délai moyen de vente autour de 49 jours cache toutefois deux marchés : les biens bien placés et bien estimés partent encore vite, tandis que les appartements avec défauts cumulent attente et négociation.
Prix par arrondissement : Paris reste un marché à plusieurs vitesses
La tendance du marché immobilier parisien dépend fortement de la localisation. Les arrondissements centraux et patrimoniaux résistent mieux, tandis que les secteurs plus accessibles attirent les budgets contraints, les primo-accédants et certains investisseurs. Les écarts de prix restent considérables entre un quartier prime et le nord-est parisien.
| Zone ou arrondissement | Repère de prix au m² | Lecture de marché |
|---|---|---|
| 6e arrondissement | 14 000 € / m² et plus | Marché prime, rareté forte, baisse limitée |
| 1er arrondissement | 12 210 € / m² (-1,4 %) | Central, patrimonial, très dépendant de la qualité du bien |
| 2e arrondissement | 11 280 € / m² (-1,6 %) | Demande soutenue mais sélective |
| 19e arrondissement | 7 530 € / m² | Plus accessible, marges de négociation plus visibles |
| Secteurs autour de 8 800 à 9 400 € / m² | 8 800 à 9 400 € / m² | Arbitrage fréquent entre surface, étage, DPE et transports |
Les secteurs chers résistent par rareté
Dans les arrondissements prime, la rareté joue un rôle d’amortisseur. Un appartement familial bien situé, avec ascenseur, plan efficace et copropriété entretenue, reste recherché. Les biens de prestige résistent aussi mieux, car une partie de la clientèle dépend moins du crédit, notamment sur les budgets élevés ou internationaux.
Les arrondissements accessibles concentrent les arbitrages
Dans les secteurs moins chers, l’acheteur compare plus durement. Un écart de quelques centaines d’euros au m² peut changer la décision si le bien nécessite des travaux, présente un mauvais DPE ou se trouve dans une rue moins recherchée. C’est dans ces zones que la marge de négociation devient la plus concrète, surtout lorsque le bien est en vente depuis plusieurs semaines.
Crédit, DPE et négociation : les vrais leviers de décision
La hausse des taux a réduit la capacité d’emprunt de 20 à 25 % pour de nombreux ménages. Même après la correction des prix, l’équation reste tendue : mensualité plus élevée, apport demandé plus important, sélection bancaire plus stricte. Un apport personnel de 15 à 20 % devient souvent un facteur décisif pour sécuriser un dossier et négocier avec crédibilité.
Le DPE pèse désormais directement dans le prix. Les passoires thermiques F-G se vendent moins facilement, surtout lorsqu’elles cumulent travaux, copropriété énergivore et incertitude locative. Pour un investisseur, le sujet n’est pas seulement réglementaire : il touche au rendement, au calendrier de travaux et à la liquidité future du bien.
Un marché immobilier fonctionne comme une soupape. Quand le crédit se tend, la pression ne disparaît pas, elle se déplace. Elle ressort dans les délais de vente, les exigences sur l’apport, les décotes sur les défauts et la négociation finale. Pour l’acheteur, comprendre ce mécanisme évite de se focaliser uniquement sur le prix affiché. Un appartement à 9 700 € / m² peut être trop cher s’il concentre les contraintes, tandis qu’un bien à 10 922 € / m² peut rester cohérent s’il offre adresse, plan, lumière et absence de travaux lourds.
Les marges de négociation se situent fréquemment entre 3 et 7 %, avec une moyenne observée autour de 6 %, contre 2 à 3 % lors des années les plus tendues. Cette marge n’est pas automatique. Elle dépend du réalisme du prix initial, du nombre de visites, du délai de commercialisation et de la situation du vendeur.
Acheter ou vendre maintenant : les signaux à regarder avant d’agir
Pour un acheteur, la période actuelle peut créer une fenêtre d’opportunité, à condition de raisonner en coût global. Il faut comparer le prix au m², le taux obtenu, les charges, les travaux, le DPE et la valeur de revente probable. Les petites surfaces bien placées restent liquides, car elles répondent à la demande des étudiants, des jeunes actifs, des investisseurs et des primo-accédants. Les grands appartements familiaux, eux, se vendent bien lorsqu’ils cochent les critères rares : étage, ascenseur, extérieur, sectorisation scolaire, plan sans perte d’espace. Nous y revenons en détail : « Paris ».
Pour un vendeur, attendre une reprise généralisée peut être risqué si le bien présente des défauts. Un prix de présentation ajusté dès le départ évite l’usure commerciale. À Paris, un bien surexposé et corrigé plusieurs fois perd en attractivité ; un prix juste dès la mise en vente attire davantage d’acheteurs qualifiés et limite la négociation agressive.
Pour un investisseur, l’analyse doit intégrer l’encadrement des loyers, les travaux énergétiques et la tension locative quartier par quartier. Paris conserve une profondeur locative rare, mais le rendement brut reste souvent compressé. L’intérêt patrimonial existe surtout lorsque l’emplacement, la liquidité et la qualité du bâti compensent un rendement immédiat modéré.
Scénarios à 6-18 mois : reprise douce ou marché encore attentiste ?
Le scénario central reste celui d’une stabilisation, avec une reprise graduelle si les taux se détendent et si les vendeurs ajustent leurs prétentions. Dans cette hypothèse, les acheteurs solvables reviennent progressivement, sans reconstituer l’euphorie des années de crédit très bon marché.
Un scénario optimiste, estimé à 25 % dans certaines projections de marché, verrait une hausse possible de 5 à 8 % sur les biens les plus recherchés, portée par une détente monétaire plus nette et un regain de confiance. À l’inverse, un scénario pessimiste autour de 15 % supposerait un crédit durablement cher, des volumes faibles et une nouvelle pression sur les prix des biens ordinaires ou énergivores.
La conclusion pratique est simple : il n’y a pas un seul bon moment pour acheter à Paris, mais un bon couple prix-financement-bien. Dans un marché moins automatique, la valeur se crée dans l’analyse fine : arrondissement, rue, étage, DPE, travaux, liquidité et marge de négociation. C’est cette sélectivité qui transforme la tendance parisienne actuelle en terrain d’opportunités pour les acheteurs préparés.